

Als geringwertige Wirtschaftsgüter bezeichnet man abnutzbare, selbstständig nutzbare Wirtschaftsgüter, die weniger als 1.000 Euro kosten. So ganz grob gesehen. Die steuerliche Behandlung in deiner Steuererklärung beziehungsweise in der Einnahme-Überschuss-Rechnung kann auf zwei unterschiedliche Weisen geschehen.
Geringwertige Wirtschaftsgüter angeben
Für geringwertige Wirtschaftsgüter benötigst du kein gesondertes Verzeichnis, wenn du sie als Sofortaufwand verbuchst. Für das Kalenderjahr 2025 kannst du geringwertige Wirtschaftsgüter bis 250 Euro netto (obwohl du kleinunternehmender Freiberufler bist!) genau wie eine Ausgabe in Höhe von 10 Euro oder 99,99 Euro als Betriebsausgabe angeben. Geregelt ist das in § 6 (2) S. 4 + (2a) S.4 EStG.
Bei den Wirtschaftsgütern zwischen 250,01 Euro und 800 Euro darfst du dich zwischen der Sofortabschreibung mit Verzeichnis gemäß § 6 (2) EStG und der Bildung eines Sammelpostens gemäß § 6 (2a) EStG entscheiden.
Bei den Wirtschaftsgütern zwischen 800 Euro und 1.000 Euro, erfolgt die Abschreibung gemäß der gewöhnlichen Nutzungsdauer Sammelposten und Abschreibung über 5 Jahre.
Bei Wirtschaftsgütern über 1.000 Euro erfolgt die Abschreibung über die gewöhnliche Nutzungsdauer.
Kostet das Wirtschaftsgut mehr als 150 Euro, maximal aber 800 Euro, so kannst du eine Sofortabschreibung mit gesondertem Verzeichnis vornehmen, oder aber auch die Sammelabschreibung gem. § 6 Abs. 2a vornehmen. Diese Entscheidung triffst du nicht pro Anschaffung, sondern pro Kalenderjahr für alle geringwertigen Wirtschaftsgüter.
Die Sammelabschreibung der geringwertigen Wirtschaftsgüter
In der Anlage AVEÜR, die du beim Erstellen deiner 4/3-Rechnung im Elster-Programm finden kannst, sind für Sammelposten diese Zeilen vorgesehen:
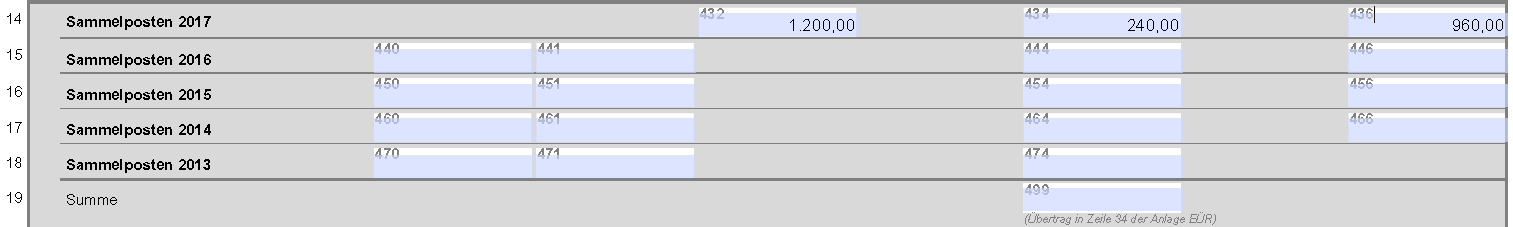
Du trägst für das letzte Kalenderjahr Zugänge ein, beispielsweise die Summe von 1.200 Euro, da darin ein Laptop für 750 Euro steckt und ein Multifunktionsdrucker für 450 Euro. Ob du die beiden Gegenstände im August oder im Januar angeschafft hast, ist unerheblich: In der AVEÜR sind nur Sammelposten der letzten fünf Jahre vorgesehen. Für jedes Jahr werden konstant die pauschalen 20 % abgeschrieben. Somit schreibst du in die Spalte „AfA / Auflösungsbetrag“ den Betrag von 240 Euro und kommst auf einen Buchwert am Ende des Gewinnermittlungszeitraums von 960 Euro.
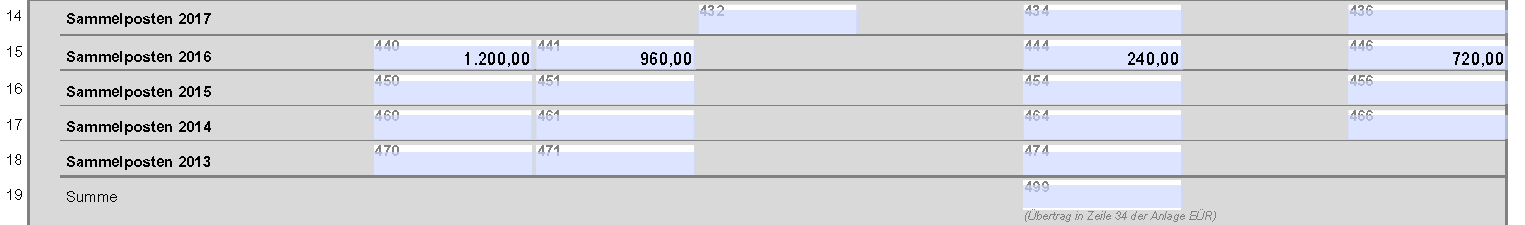
Angenommen, du hast diese Wirtschaftsgüter angeschafft und bereits die 960 Euro abgeschrieben, trägst du diese in die entsprechende Zeile ein. Dann sind die 1.200 Euro die Anschaffungskosten zum Zeitpunkt der Anschaffung, die 960 Euro sind der Buchwert zu Beginn des Gewinnermittlungszeitraums und der auflösungsbetrag beträgt erneut 240 Euro. Der Buchwert am Ende des Kalenderjahres wird in die letzte Spalte der Zeile für den Sammelposten eingetragen und beträgt nun 720 Euro.
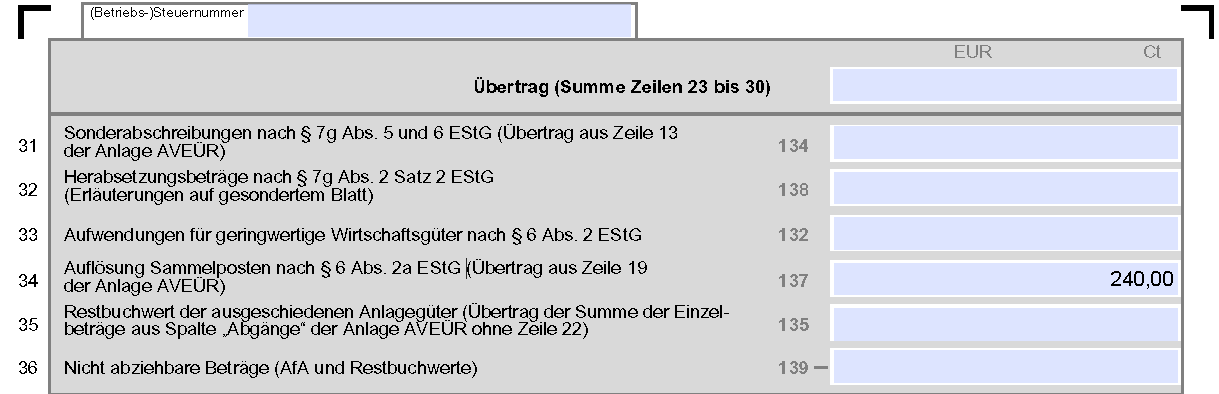
Die Summe der Abschreibungen bzw. Pool-Auflösungen fasst du in der AVEÜR zusammen. Dann wird diese Summe in der EÜR angegeben.
Wählst du die Sammelabschreibung, kannst du sämtliche Wirtschaftsgüter mit einem Wert von 250,01 Euro bis 8000 Euro in der Poolabschreibung berücksichtigen.
Die Abschreibung über die Nutzungsdauer ist auch für diese und teurere Wirtschaftsgüter zulässig.
Die Sofortabschreibung geringwertiger Wirtschaftsgüter
Willst du keinen Sammelposten bilden, kannst du dich für die Methode der Behandlung von geringwertigen Wirtschaftsgütern gemäß § 6 Absatz 2 EStG entscheiden. Darin ist geregelt, dass alternativ zum Sammelposten Wirtschaftsgüter bis zu 800 Euro sofort abgeschrieben werden. Alle Wirtschaftsgüter, die über 250 Euro kosten, müssen in einem Verzeichnis erfasst werden. Wirtschaftsgüter, die mehr als 800 Euro kosten, werden im Anlagevermögen aktiviert und linear abgeschrieben – genau wie selbstständig nutzbare, abnutzbare Wirtschaftsgüter mit einem Wert von über 1.000 Euro.
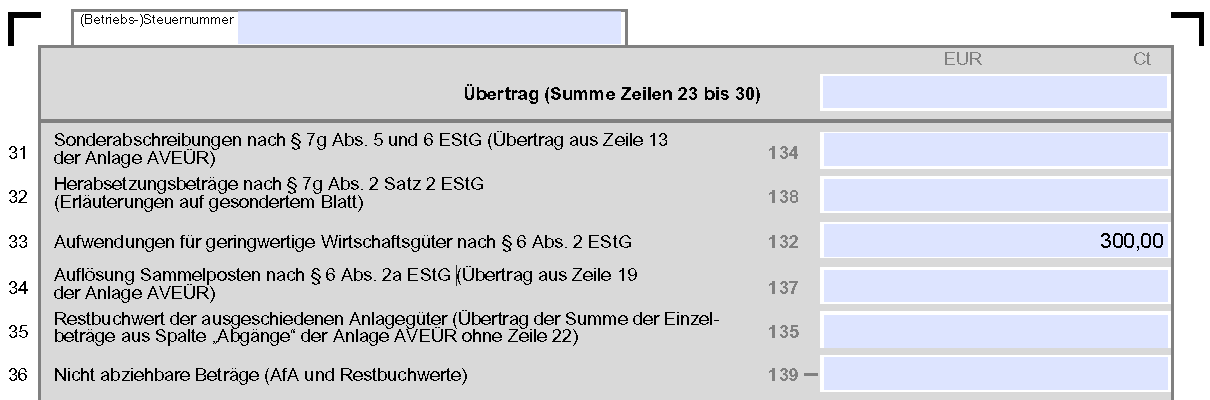
Willst du Sofortabschreibungen in deiner Steuererklärung berücksichtigen, ist dabei die EÜR das richtige Formular. Du kannst beispielsweise das Netbook für 300 Euro als Sofortabschreibung behandeln. In diesem Fall trägst du einfach die 300 Euro ein.
Wenn du geringwertige Wirtschaftsgüter in Lexware Office buchen willst, gibt es dafür ein gleichnamiges Konto. Du findest es in der manuellen Kontenwahl unter „Anlagevermögen“ oder indem du nach „geringwertige Wirtschaftsgüter“ suchst, wenn du Belege erfasst.
Geringwertige Wirtschaftsgüter für 2026
Für 2026 ändert sich an der grundlegenden Rechtslage nichts.
Du kannst also entweder einen Sammelposten bilden und darin alle Wirtschaftsgüter zwischen 250 Euro und 1.000 Euro erfassen, oder dich für die Sofortabschreibung entscheiden.
Bei der Sofortabschreibung behandelst du Wirtschaftsgüter mit Anschaffungskosten zwischen 250,01 Euro und 800 Euro wie Wirtschaftsgüter unter 250 Euro und schreibst sie sofort ab. Vergiss jedoch nicht das gesonderte Verzeichnis. Eine Excel-Tabelle sollte dafür genügen.

